Garantir la conformité de votre payroll en Suisse face aux audits AVS repose sur trois exigences : déterminer correctement les rémunérations soumises aux cotisations, rapprocher les données salariales des déclarations et conserver les justificatifs de chaque traitement. Un bulletin exact en apparence ne suffit pas si les montants déclarés à la caisse de compensation reposent sur une assiette incorrecte.
Pour préparer un contrôle, l’employeur doit donc organiser une vérification régulière des éléments de paie, identifier les différences entre comptabilité et déclarations et documenter les corrections nécessaires. Cette méthode permet de détecter plus tôt les anomalies et de présenter un dossier cohérent au réviseur.
Pour garantir la fiabilité des données de paie, certaines entreprises choisissent de s’appuyer sur un prestataire spécialisé dans la gestion des salaires et des obligations sociales. Numeriq propose notamment des services de payroll Suisse, comprenant le calcul des rémunérations, le traitement des cotisations et la préparation des déclarations. Cette organisation peut contribuer à structurer le suivi administratif, tout en laissant à l’employeur la responsabilité de vérifier les informations transmises et de conserver les justificatifs nécessaires en cas de contrôle AVS.
Que vérifie réellement un contrôle AVS ?
En Suisse, les caisses de compensation contrôlent les déclarations des employeurs pour vérifier que les rémunérations soumises aux assurances sociales ont été correctement déterminées. Elles réalisent ces contrôles directement ou peuvent les confier à des sociétés de révision externes ou à la Caisse nationale suisse d’assurance en cas d’accidents (Suva).
Le point central est le salaire déterminant AVS : l’assiette réglementaire servant au calcul des cotisations concernées. Le réviseur cherche notamment à comprendre comment l’employeur a traité les salaires fixes, les primes, les avantages en nature et les indemnités. Il examine également la concordance entre les montants déclarés et les documents qui permettent de les justifier.
Pour une entreprise établie au Luxembourg ou dans un autre pays, une vérification préalable s’impose : il faut déterminer la législation de sécurité sociale applicable à chaque situation professionnelle. L’implantation internationale d’une société ne signifie pas que tous ses salariés relèvent automatiquement de l’AVS suisse. Ce n’est qu’après avoir établi l’assujettissement que les règles suisses doivent être appliquées aux rémunérations correspondantes.
L’Office fédéral des assurances sociales précise que le contrôle des employeurs vise notamment le calcul réglementaire du salaire déterminant et la conformité des déclarations. Une préparation sérieuse doit donc permettre de reconstituer le traitement de chaque rémunération examinée, depuis son origine jusqu’au montant déclaré.
Quels éléments de paie faut-il contrôler ?
La distinction entre brut, net et assiette AVS constitue un premier repère. Le calcul du salaire net permet de comprendre les déductions effectuées sur la rémunération, mais le salaire déterminant AVS répond à ses propres règles de qualification. Il ne correspond pas automatiquement à tous les éléments du brut ni au net effectivement versé.
Pour contrôler une composante salariale, le gestionnaire doit examiner sa nature réelle, retrouver la décision ou le document à son origine, identifier sa période de versement ou de crédit et vérifier son traitement contributif. Cette méthode est particulièrement importante pour les éléments variables dont l’intitulé comptable ne suffit pas à déterminer le régime applicable.
| Élément | Vérification | Justificatif |
|---|---|---|
| Salaire fixe | Correspondance entre contrat, journal et déclaration | Contrat et bulletins |
| Primes et bonus | Qualification contributive et année de versement ou de crédit | Décision de prime et écritures |
| Avantages en nature | Identification et valorisation selon les règles applicables | Justificatifs et méthode de calcul |
| Frais et indemnités | Distinction entre remboursement justifié et rémunération soumise à cotisations | Notes de frais et justificatifs |
Un bonus dont la nature le rend soumis aux cotisations AVS doit être déclaré au titre de l’année durant laquelle il est versé ou crédité, même s’il rémunère une activité antérieure. La période pendant laquelle le travail a été effectué ne doit donc pas être confondue avec celle du versement ou du crédit.
Pour les remboursements de frais, quatre éléments méritent d’être rapprochés : le montant remboursé, le motif de la dépense, la pièce justificative et le traitement retenu dans la paie. Si la qualification est incertaine, le montant doit être examiné avant son exclusion éventuelle de l’assiette contributive. L’absence de justificatif ou une qualification approximative doit conduire à vérifier la nature de la dépense et les règles applicables, plutôt qu’à décider automatiquement de son traitement.
Lorsqu’une entreprise doit justifier ses rémunérations devant une caisse de compensation, la cohérence entre les bulletins, les retenues sociales et les rapports devient essentielle. Une gestion dispersée de ces informations rend les écarts plus difficiles à identifier. Ces données peuvent faciliter les rapprochements nécessaires à la préparation du contrôle ; dans cette formule de gestion de paie, l’entreprise cliente demeure l’employeur.
Comment fiabiliser les déclarations et les calculs ?
Une paie fiable suppose de rapprocher régulièrement les données RH, les journaux de paie, les écritures comptables et les déclarations sociales. L’objectif n’est pas seulement de retrouver des totaux identiques, mais aussi de comprendre les différences éventuelles de période, d’assiette ou de périmètre.
- Vérifier les données de base des salariés et les éléments variables transmis à la paie.
- Rapprocher les rémunérations soumises à cotisations des montants figurant dans le journal de paie.
- Comparer les totaux aux écritures comptables et à l’attestation annuelle des salaires.
- Documenter les différences constatées et corriger les données lorsque leur traitement est incorrect.
Un écart entre comptabilité et déclaration ne constitue pas nécessairement une erreur. Il peut résulter d’un rattachement temporel différent ou de règles contributives distinctes. Le contrôle doit alors permettre d’expliquer précisément la différence, plutôt que de modifier un total uniquement pour obtenir une égalité arithmétique.
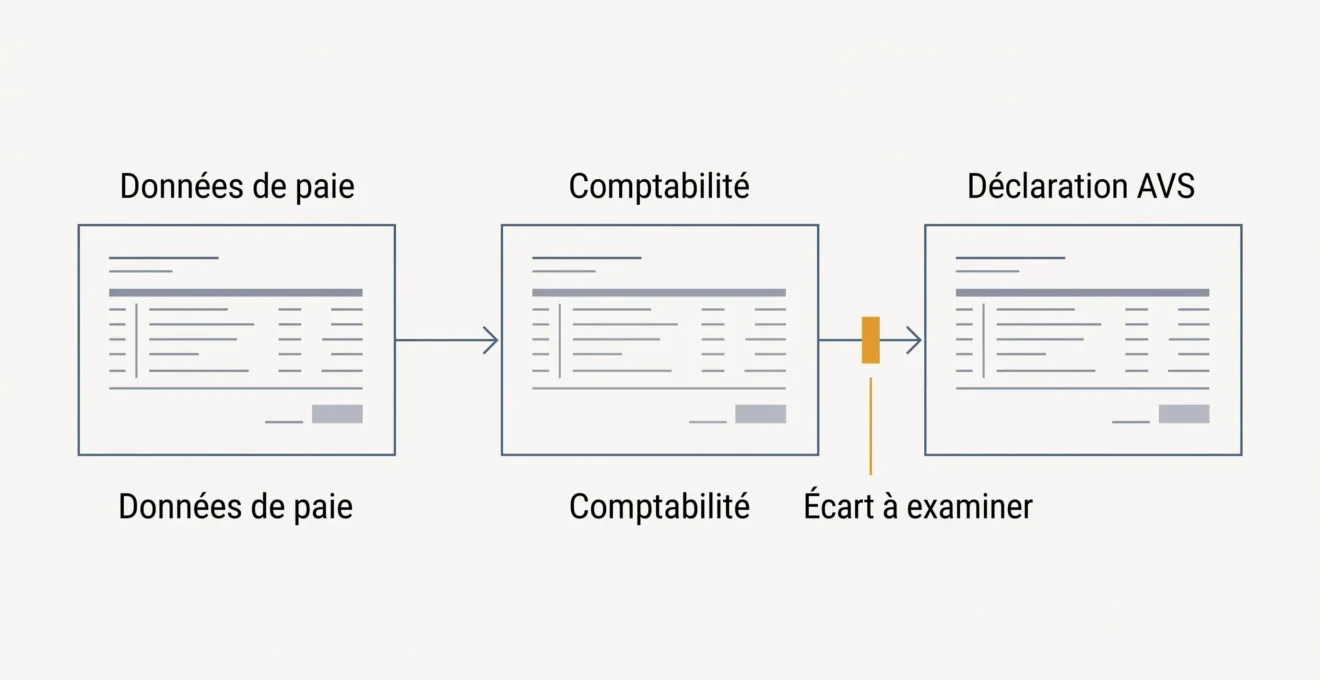
La transmission des données intervient après ces vérifications. La déclaration annuelle des salaires décrite par la Caisse fédérale de compensation reprend les rémunérations soumises aux cotisations AVS, AI, APG et AC versées ou créditées pendant l’année civile, y compris lorsqu’elles concernent une activité antérieure.
Selon cette documentation, le décompte doit être fourni dans les 30 jours suivant la période concernée et l’attestation annuelle doit parvenir à la caisse au plus tard le 30 janvier. Un dépôt tardif peut entraîner des intérêts moratoires. Les modalités particulières de la caisse compétente doivent également être prises en compte.
Les transmissions peuvent notamment s’effectuer au format XLS ou par la procédure ELM au format XML, selon les modalités admises. Le canal choisi ne remplace jamais la vérification préalable des rémunérations déclarées.
Pour les équipes internationales, la compréhension de la rémunération brute et nette suisse aide à interpréter les retenues visibles sur les bulletins. Cette lecture pédagogique reste distincte de la détermination réglementaire de l’assiette AVS.
Quels documents préparer avant un audit AVS ?
Un dossier de contrôle efficace doit relier chaque rémunération déclarée à son origine, au calcul appliqué et aux justificatifs correspondants. L’employeur doit pouvoir expliquer les montants sans reconstituer toute sa paie au moment où le réviseur demande les pièces.
Une organisation par exercice et par salarié facilite les recherches. Les éléments variables peuvent être associés à leurs décisions d’attribution, les remboursements à leurs justificatifs et les différences comptables à une explication documentée. Les corrections doivent conserver une trace du montant initial et du traitement rectifié.
- Confirmer la caisse compétente et l’assujettissement des salariés.
- Réunir les contrats, avenants et éléments de rémunération.
- Contrôler le traitement des primes, avantages et frais.
- Rapprocher les journaux de paie et les écritures comptables.
- Vérifier les attestations et les masses salariales déclarées.
- Conserver les justificatifs et les preuves de correction des écarts.
Pour les employeurs concernés par plusieurs cantons, il faut également examiner les masses salariales utilisées pour les allocations familiales et leur ventilation cantonale lorsque la situation le requiert. Une centralisation de la comptabilité ne signifie pas que tous les salariés sont soumis aux mêmes paramètres cantonaux.
Le responsable du contrôle interne peut tenir un relevé des écarts précisant la période, le salarié concerné, le montant initial, le motif de la différence, le justificatif disponible et l’état de la correction. Ce suivi permet de distinguer les anomalies encore ouvertes des situations déjà expliquées.
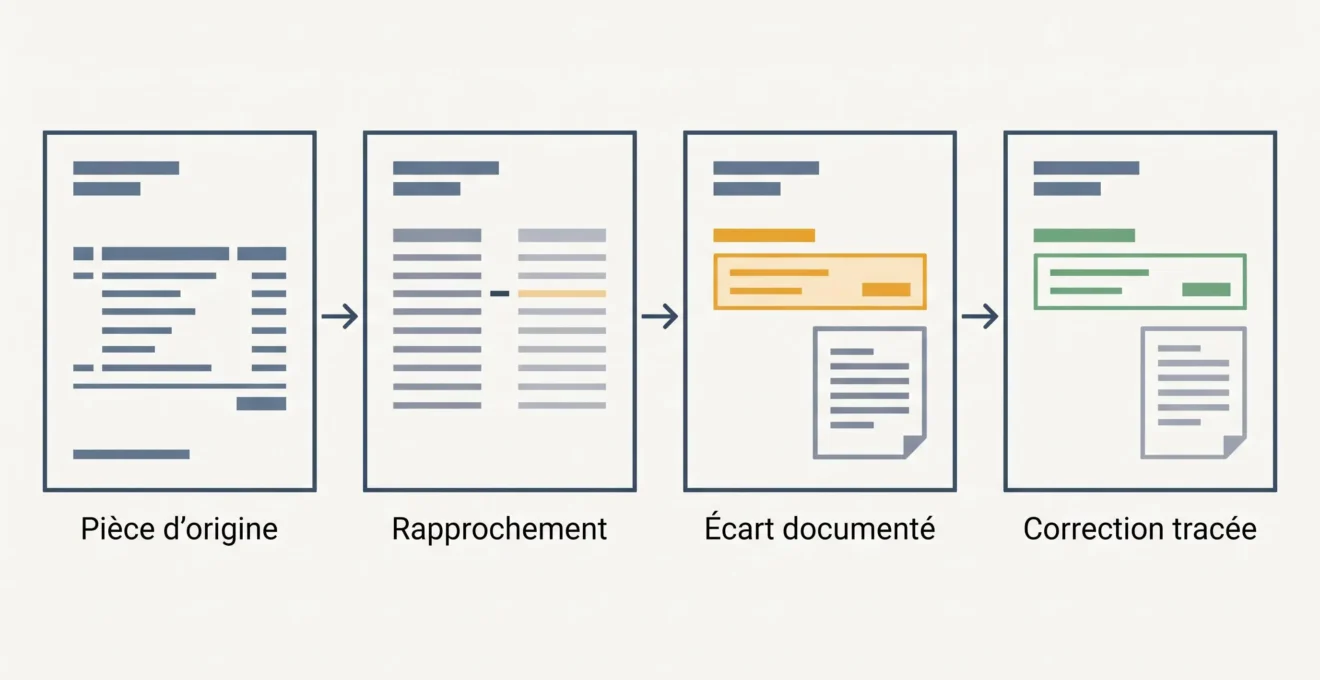
Ce cheminement documentaire est particulièrement utile lorsque plusieurs personnes interviennent dans la préparation des éléments variables, le calcul des salaires et la validation des déclarations. Chaque étape doit laisser une information suffisamment explicite pour permettre au responsable suivant de reprendre le contrôle.
Comment corriger les écarts détectés ?
Une vérification peut révéler une rémunération oubliée, une assiette sous-évaluée ou des cotisations versées en excès. La première action consiste à identifier le salarié, l’exercice, la nature du montant et la règle contributive qui aurait dû être appliquée.
La correction peut ensuite être organisée en plusieurs opérations : recalculer l’assiette et les cotisations concernées, rassembler les documents démontrant l’écart, vérifier auprès de la caisse compétente les modalités de régularisation, puis rapprocher les nouveaux montants des écritures comptables. L’employeur conserve les calculs initiaux, les données rectifiées et les échanges relatifs au traitement de l’anomalie.
Lorsque des rémunérations soumises à l’AVS n’ont pas été correctement déclarées, les cotisations correspondantes peuvent être réclamées. À l’inverse, des cotisations payées en trop peuvent donner lieu à un remboursement ou à une compensation avec des créances ouvertes, selon les conditions applicables. Le traitement de l’écart dépend donc de sa nature et des conclusions de la caisse.
Un audit ne se résume pas à une sanction : les cotisations insuffisamment déclarées peuvent être réclamées, tandis que les montants versés en trop peuvent être remboursés ou compensés. Chaque correction doit être justifiée et rapprochée du décompte concerné.
La première vérification à engager consiste à confirmer l’assujettissement des salariés concernés, puis à rapprocher une période de paie avec les montants déclarés. Les différences inexpliquées doivent être documentées et traitées avant de se répéter sur plusieurs exercices.